ПРОЕКТ ИНФОРМАЦИОННОГО СООБЩЕНИЯ О ПДС
Программа долгосрочных сбережений
Что такое ПДС
Программа долгосрочных сбережений (ПДС) — это накопительный продукт, формируемый за счёт личных взносов, государственного софинансирования и инвестиционного дохода негосударственного пенсионного фонда (НПФ). Также в программу можно перевести (при наличии) пенсионные накопления.
Благодаря ПДС можно сформировать финансовую подушку безопасности, накопить на большую покупку или обеспечить дополнительный доход к пенсии.
За 2024 и 2025 год оформлено свыше 10 млн договоров по ПДС, а объём привлечённых средств составил свыше 717 млрд рублей.
Преимущества ПДС
-
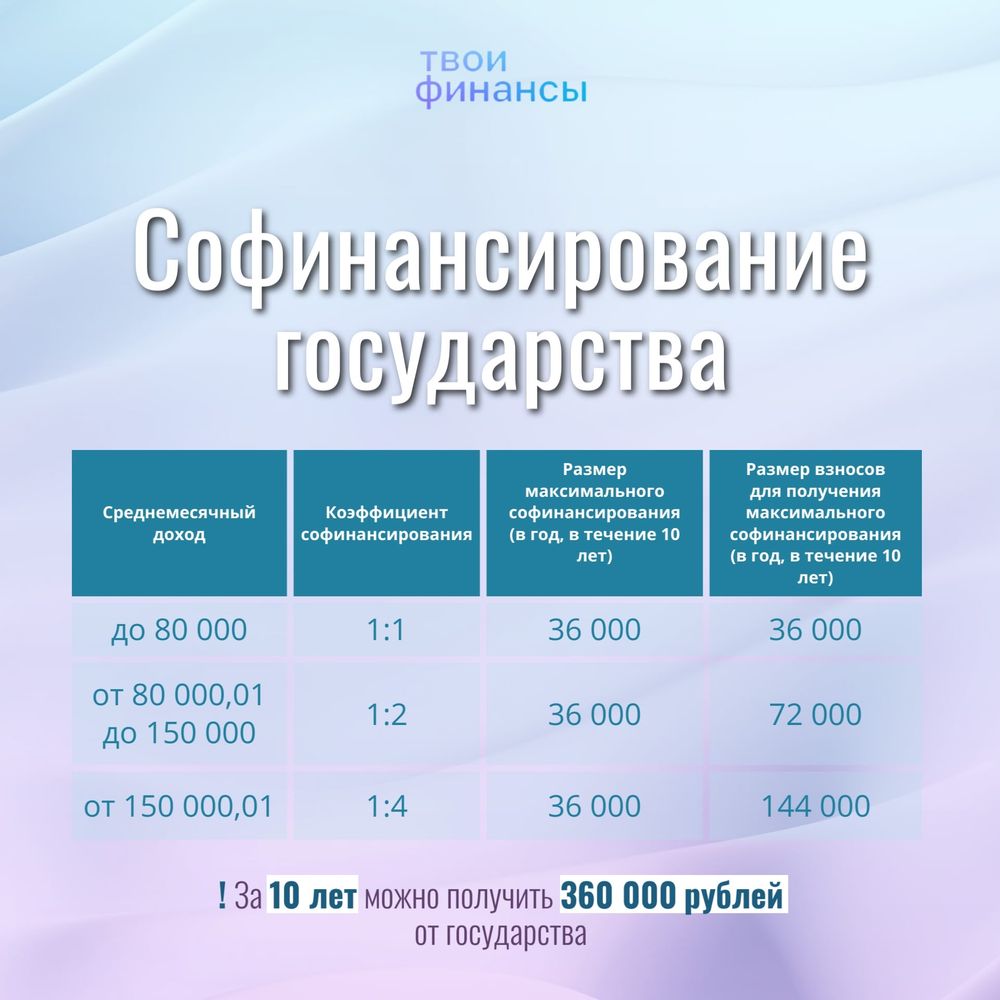
Софинансирование государства — в течение 10 лет ежегодно можно получить от государства до 36 тысяч. Сумма софинансирования зависит от
вложенных средств участника ПДС и среднемесячного дохода.
- При среднемесячном доходе до 80 тысяч соотношение софинансирования — 1:1, т. е. для получения максимального размера софинансирования (36 тысяч) участнику ПДС нужно вложить 36 тысяч. При этом минимальная ежегодная сумма взноса составляет 2 тысячи, т. е. при взносе 2 тысяч можно получить 2 тысячи от государства.
- При среднемесячном доходе от 80 до 150 тысяч соотношение софинансирования — 1:2, т. е. для получения максимального размера софинансирования (36 тысяч) участнику ПДС нужно вложить 72 тысячи. При этом минимальная ежегодная сумма взноса также составляет 2 тысячи, т. е. при взносе 2 тысяч можно получить 1 тысячу от государства.
- При среднемесячном доходе свыше 150 тысяч соотношение софинансирования — 1:4, т. е. для получения максимального размера софинансирования (36 тысяч) участнику ПДС нужно вложить 144 тысячи. При этом минимальная ежегодная сумма взноса также составляет 2 тысячи, т. е. при взносе 2 тысяч можно получить 500 рублей от государства.
- Гарантия сохранности средств ПДС до 2,8 млн рублей.
- Возможность налогового вычета (ежегодно).
- Возможность досрочных выплат в случае особых жизненных ситуаций.
Пример расчёта
Предположим, среднемесячный доход 40-летней Лидии Петровны составляет 60 тысяч рублей. Если Лидия Петровна захочет оформить ПДС и получить максимум преимуществ, то выглядеть это будет так:
Лидия Петровна вносит ежегодно в ПДС по 36 тысяч рублей (единовременно или, например, ежемесячно по 3 тысячи рублей) и получает первые 10 лет по 36 тысяч рублей софинансирования от государства в год.
Также на вносимые средства можно получить налоговый вычет и зачислить на счёт ПДС (для увеличения доходности). Итого с 36 тысяч ежегодно можно вернуть 4 680 (70 200 за 15 лет).
Плюс инвестиционный доход НПФ. Ожидаемая доходность в размере 10% годовых.
Итого через 15 лет будет накоплено примерно 2 278 962 рубля, при этом личных средств Лидии Петровны будет вложено только 540 000. Софинансирование от государства составит 360 000, налоговый вычет — 70 200, ожидаемый инвестиционный доход — 1 308 762.
Как получить сбережения
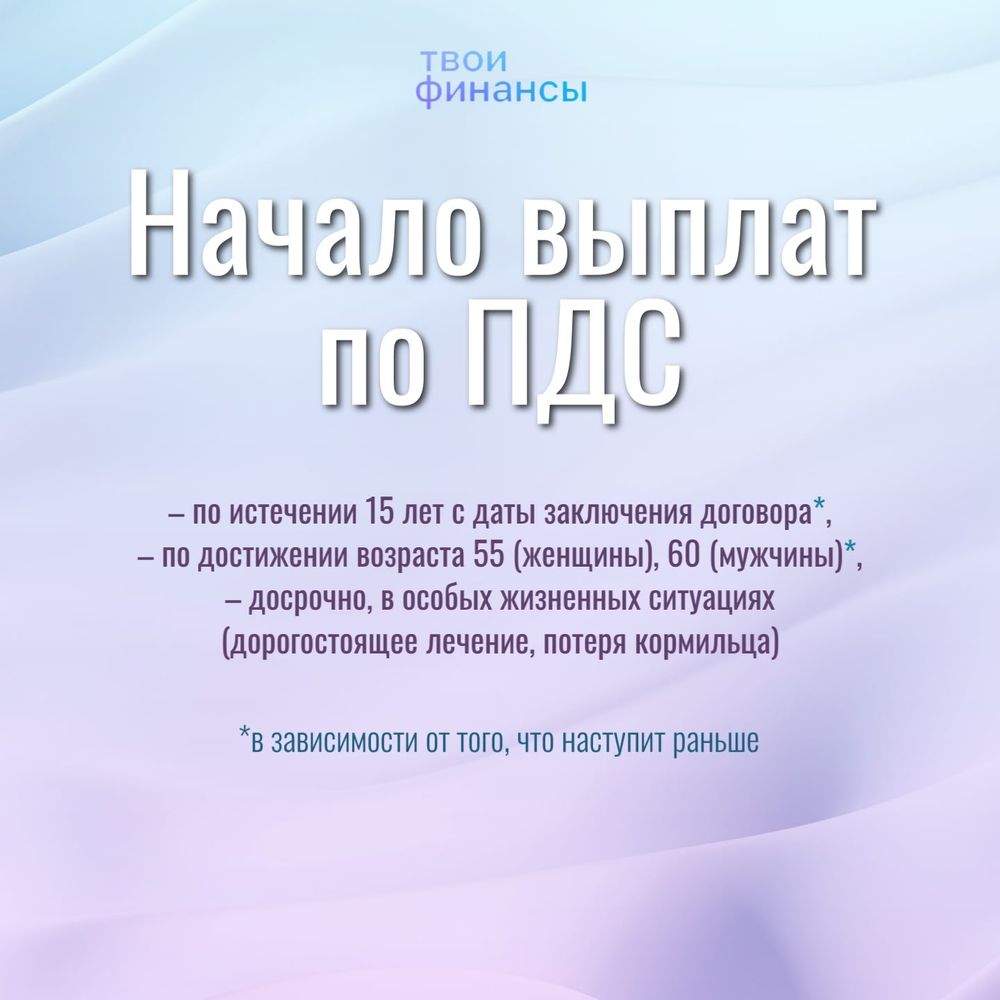
Выплаты начнутся через 15 лет либо при достижении определённого возраста (в зависимости от того, что наступит ранее) — 55 лет для женщин и 60 лет для мужчин.
Получать средства можно:
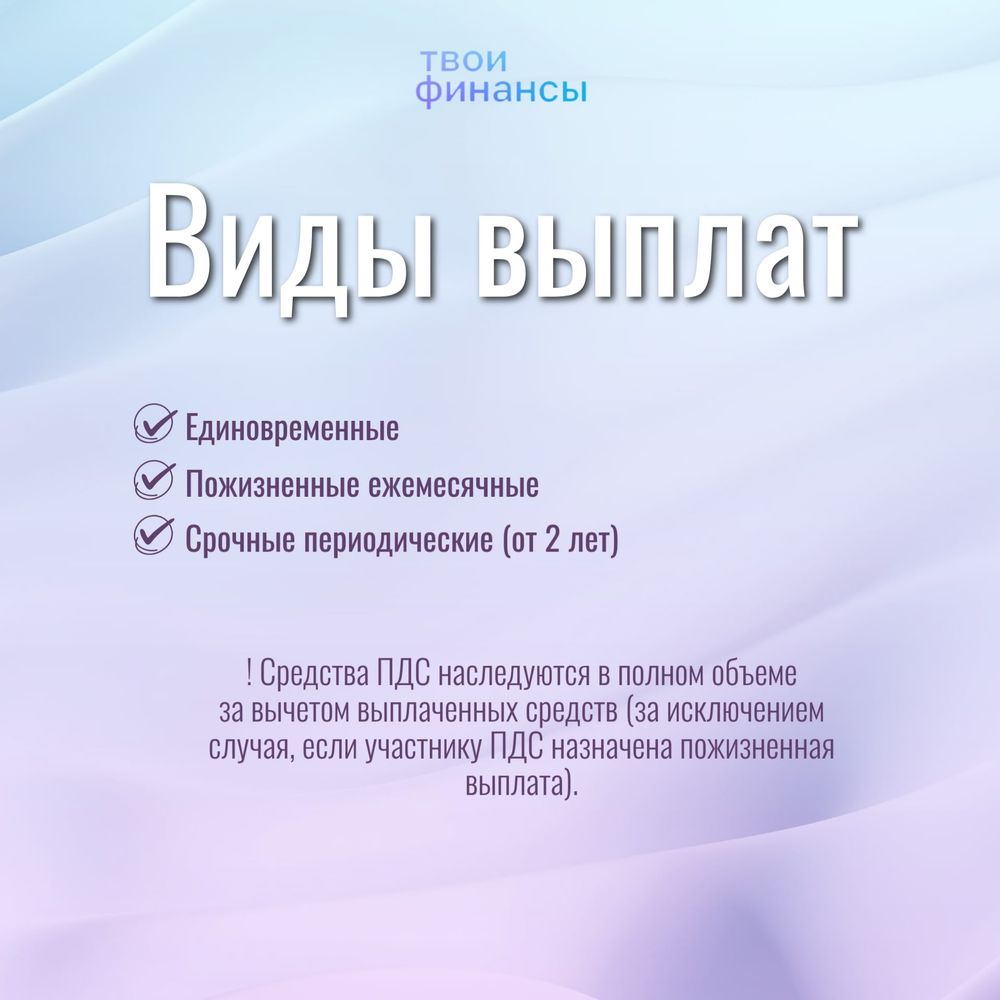
- пожизненно ежемесячно;
- периодическими выплатами на срок от 2 лет;
- единовременно.
Где узнать подробности и рассчитать возможные накопления
Подробную информацию о ПДС можно найти:
- на портале «Мои финансы»;
- на сайте Министерства финансов Российской Федерации;
- на сайте Саморегулируемой организации Национальная ассоциация негосударственных пенсионных фондов (НАПФ).
Подробные условия ПДС можно узнать у выбранного НПФ.